2014-2018年互联网金融信息服务市场现状研究分析与发展前景预测报告
一、引言
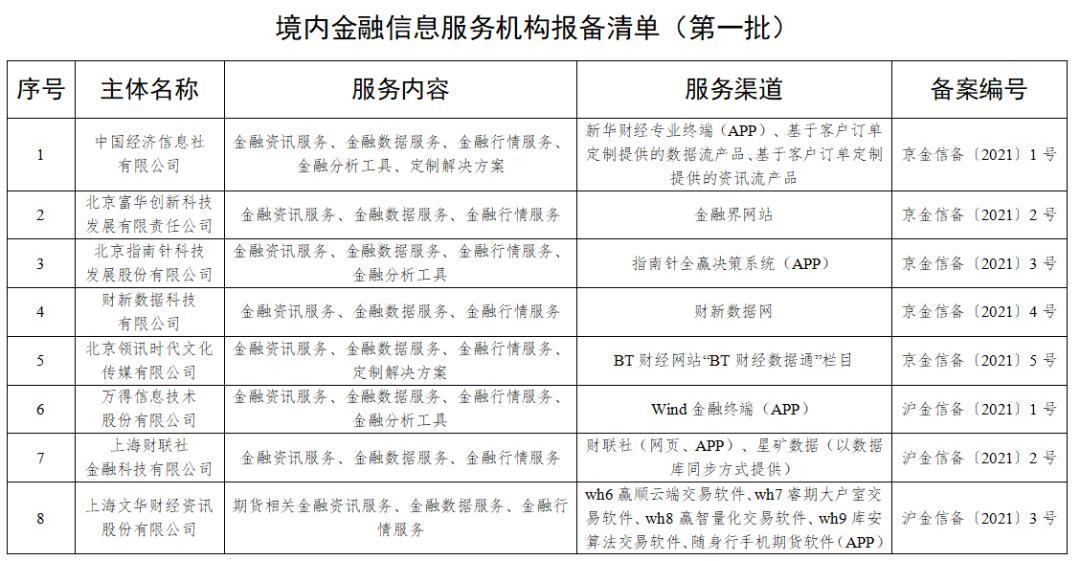
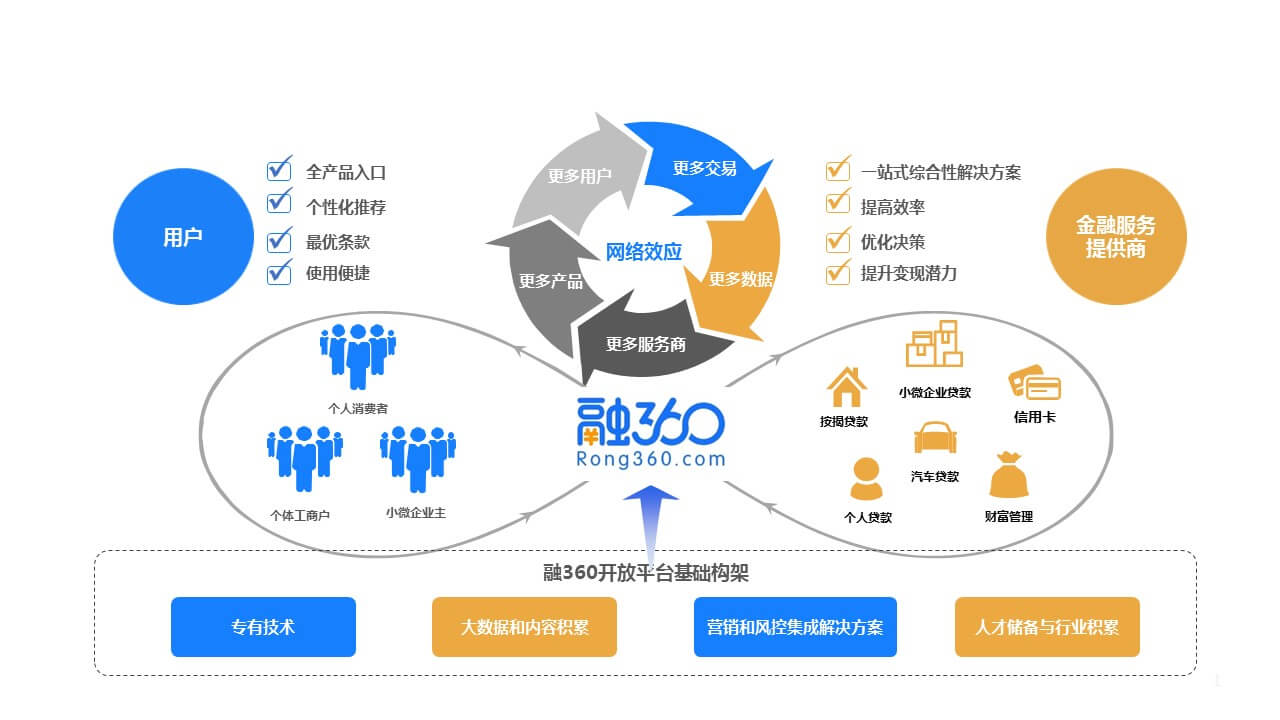
互联网金融信息服务是指通过互联网平台向用户提供金融数据、资讯、分析工具、投资理财建议等服务的产业。2014-2018年,随着移动互联网的普及、金融科技(FinTech)的崛起以及监管政策的逐步完善,中国互联网金融信息服务市场经历了从野蛮生长到规范发展的关键阶段。本报告旨在梳理这一时期的市场现状、竞争格局、驱动因素及存在的问题,并对未来发展前景进行预测。
二、市场现状分析
2.1 市场规模与增长
2014年至2018年,中国互联网金融信息服务市场规模持续扩大。据估算,2014年市场规模约为100亿元人民币,到2018年已突破300亿元,年均复合增长率超过30%。增长主要得益于:
- 网民规模扩大,移动支付和在线理财习惯形成;
- 股市、基金、P2P等投资渠道活跃,催生大量信息需求;
- 大数据、人工智能技术应用于金融信息处理,提升服务效率。
2.2 主要细分领域
- 金融资讯平台:如东方财富、同花顺、雪球等,提供实时行情、新闻、社区讨论。
- 智能投顾:如蚂蚁聚宝、京东智投,利用算法提供资产配置建议。
- 数据服务商:如万得(Wind)、恒生电子,向机构提供金融数据终端。
- P2P网贷信息中介:如陆金所、人人贷,虽然后期监管收紧,但前期是重要信息撮合平台。
- 第三方支付与征信:如支付宝、微信支付,附带金融信息查询服务。
2.3 竞争格局
市场呈现“头部集中、长尾分散”的特点。东方财富、同花顺、大智慧等老牌企业占据较大份额;互联网巨头(BATJ)通过流量优势快速切入;初创企业则聚焦垂直领域(如量化交易、区块链资讯)。
三、驱动因素与挑战
3.1 驱动因素
- 政策支持:2015年《关于促进互联网金融健康发展的指导意见》等文件出台,鼓励创新但强调合规。
- 技术进步:云计算降低IT成本,AI提升分析精度。
- 用户需求:个人投资者增多,对便捷、低成本的金融信息需求旺盛。
3.2 主要挑战
- 监管风险:2016年起P2P专项整治,大量平台倒闭,信息中介模式受冲击。
- 数据安全与隐私:用户信息泄露事件频发,合规成本上升。
- 同质化竞争:多数平台功能雷同,盈利模式单一(主要靠广告和导流)。
- 市场波动:2015年股灾、2018年P2P爆雷潮导致用户信任度下降。
四、发展趋势与前景预测(2019-2023)
4.1 技术融合深化
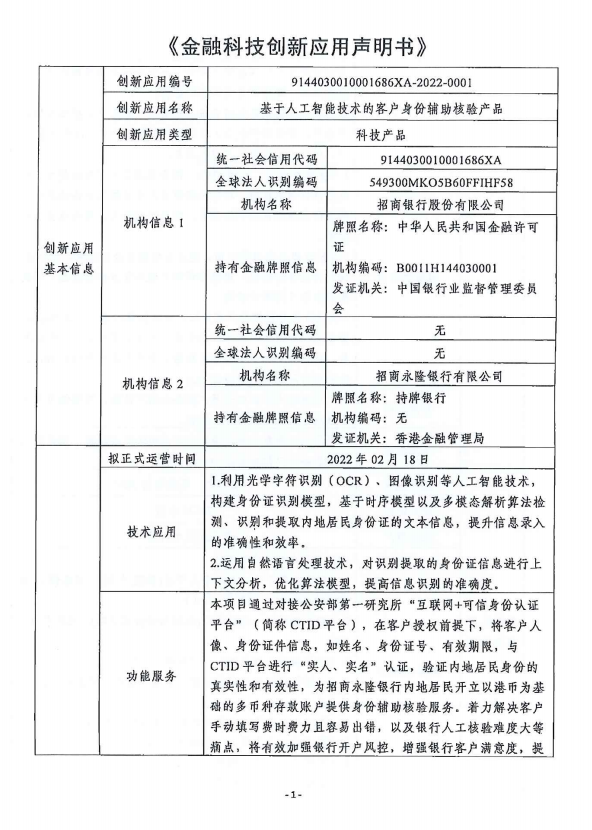
- 人工智能将用于智能投研、风险预警;
- 区块链可能应用于数据确权与征信共享,但短期内难大规模商用。
4.2 监管常态化
- 持牌经营成为主流,无证机构将退出;
- 数据保护法规(如《个人信息保护法》)趋严,促进市场规范化。
4.3 场景化与生态化
- 金融信息服务嵌入电商、社交、生活服务场景;
- 巨头构建“信息+交易+理财”闭环,独立平台面临被收购或转型。
4.4 市场规模预测
预计到2023年,中国互联网金融信息服务市场规模将超过600亿元,年均增速约15%-20%。智能投顾、机构数据服务是主要增长点,而P2P信息中介将基本消失。
五、结论与建议
2014-2018年是互联网金融信息服务市场从爆发到洗牌的关键五年。企业应:
- 拥抱监管,获取合规资质;
- 加大技术研发,提升数据分析和AI能力;
- 探索多元化盈利模式(如订阅制、API输出);
- 重视用户隐私与信息安全。
市场前景广阔,但竞争将更加激烈,唯有创新与合规并重者方能胜出。
如若转载,请注明出处:http://www.mitunjinrong.com/product/60.html
更新时间:2026-10-13 10:11:00